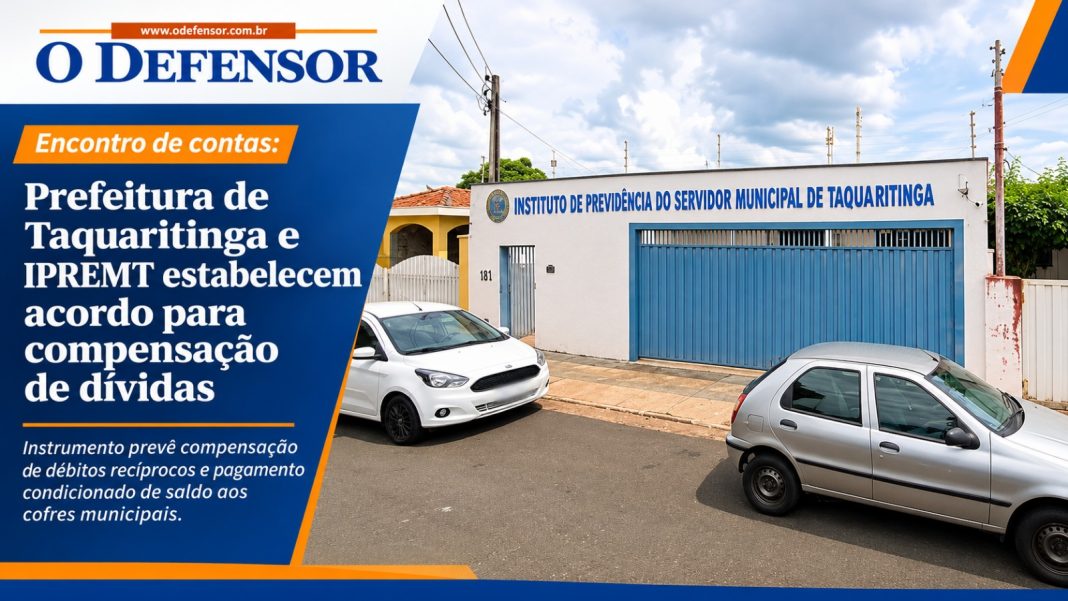
Instrumento prevê compensação de débitos recíprocos e pagamento condicionado de saldo aos cofres municipais
A Prefeitura Municipal de Taquaritinga e o Instituto de Previdência do Servidor Municipal de Taquaritinga (IPREMT) estabeleceram um termo de acordo para a compensação de créditos e débitos recíprocos entre as instituições. O documento, datado de 13 de novembro de 2026, tem como fundamento a autorização legislativa concedida pela Lei Municipal nº 5.131, de 12 de novembro de 2026.
O instrumento apresenta como representantes das instituições o prefeito Dr. Fúlvio Zuppani e a superintendente do IPREMT, Mariana Passafaro Mársico Azadinho.
De acordo com o documento, o município possui uma dívida de R$ 3.853.568,31 junto ao instituto, correspondente a contribuições previdenciárias patronais, suplementares e dos servidores ativos em atraso, além de encargos legais referentes ao período de janeiro a agosto de 2026.
Por outro lado, o IPREMT possui um débito de R$ 5.241.464,82 com a Fazenda Municipal, decorrente do Imposto de Renda Retido na Fonte (IRRF) sobre aposentadorias e pensões, não repassado entre outubro de 2022 e dezembro de 2024.
Com a compensação das obrigações, restará um saldo estimado de R$ 1.387.896,51 em favor da Prefeitura, sujeito à atualização monetária e à certificação contábil definitiva.
O pagamento desse saldo, entretanto, será condicionado ao cumprimento dos acordos de parcelamento das dívidas previdenciárias do município. A cada parcela efetivamente quitada pela Prefeitura, o IPREMT deverá repassar ao Executivo o equivalente a 80% do valor pago, no prazo de até dez dias, até a liquidação do saldo remanescente.
Caso o município deixe de pagar alguma parcela, o instituto não estará obrigado a realizar o repasse correspondente. Já eventuais atrasos do IPREMT em pagamentos exigíveis estarão sujeitos à multa de 2% e juros de 1% ao mês.
O acordo também estabelece mecanismos destinados à preservação do equilíbrio financeiro e atuarial do instituto, vedando a utilização de recursos vinculados ao pagamento de benefícios previdenciários para outras finalidades.
Entre os fundamentos apresentados estão apontamentos do Tribunal de Contas do Estado de São Paulo (TCE-SP), referentes ao exercício de 2024, e uma determinação judicial.
Os valores definitivos deverão ser certificados pela Contabilidade e pela Atuária do IPREMT, em conjunto com a Secretaria Municipal de Finanças.
O instrumento permanecerá vigente, a partir de sua assinatura, até a quitação integral das obrigações previstas.